Suiza: novedades fiscales y de seguros sociales 2026–2027
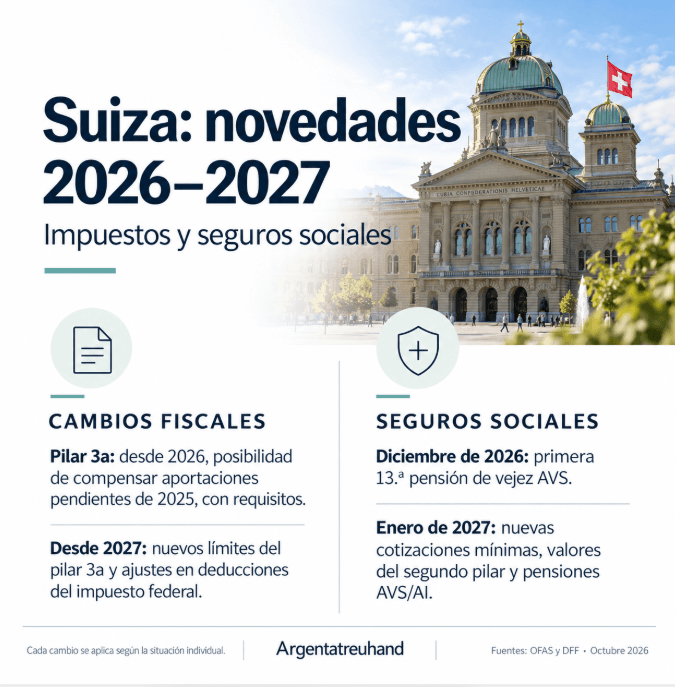
CAMBIOS FISCALES
PILAR 3a: APORTACIONES RETROACTIVAS EN 2026
Puedes compensar aportaciones no realizadas o incompletas de 2025 si tuviste ingresos sujetos al AVS/AHV en Suiza en ambos años y has abonado primero tu máximo ordinario de 2026.
La aportación adicional está limitada a la diferencia pendiente, hasta CHF 7’258, y se deduce en el año del pago. No se pueden compensar diferencias anteriores a 2025.
PILAR 3a: LÍMITES DESDE ENERO DE 2027
• Con segundo pilar: CHF 7’373 anuales
• Sin segundo pilar: 20 % de los ingresos de la actividad lucrativa, hasta CHF 36’864
IMPUESTO FEDERAL: AJUSTES PARA 2027
Se adaptan las tarifas a la inflación y aumentan las deducciones máximas:
• Cuidado de hijos por terceros: CHF 25’900 por hijo
• Formación y perfeccionamiento profesional: CHF 13’100
Se aplican al año fiscal 2027, sujeto a los requisitos legales. Los importes cantonales pueden diferir.
IVA: CAMBIO DE ACCESO
«MWST-Abrechnung easy» ha sido desactivado. Sus usuarios deben pasar a «MWST-Abrechnung pro» y comprobar su acceso antes de la próxima liquidación.u acceso y las autorizaciones antes de presentar la próxima liquidación.
CAMBIOS EN SEGUROS SOCIALES
DESDE ENERO DE 2027
• AVS/AI/APG: cotización mínima anual de CHF 541 para autónomos y personas sin actividad lucrativa. El importe efectivo depende de cada situación.
• Segundo pilar: umbral salarial anual de CHF 23’040 y deducción de coordinación de CHF 26’880.
• Pensiones AVS/AI con cotización completa: entre CHF 1’280 y CHF 2’560 mensuales.
13.ª PENSIÓN AVS
Primera paga en diciembre de 2026 para quienes perciban una pensión de vejez ese mes. Equivale a una doceava parte de las pensiones de vejez recibidas durante el año.
No se aplica a pensiones de invalidez ni de supervivientes.
Argentatreuhand te asesora sobre cómo afectan estos cambios a tu situación.
Actualizado: 05.10.2026.
Fuentes oficiales: OFAS, DFF y AFC.